CFO Club Day 2 - 19 Nov
8:00 - 9:55
Registrierung und Begrüßungskaffee
8:55 - 9:00
Eröffnung des zweiten Konferenztages durch IQPC
8:55 - 9:00
Begrüßungsrede des Vorsitzenden
Theresa König -
Group Director Accounting,
INIT
9:00 - 9:25
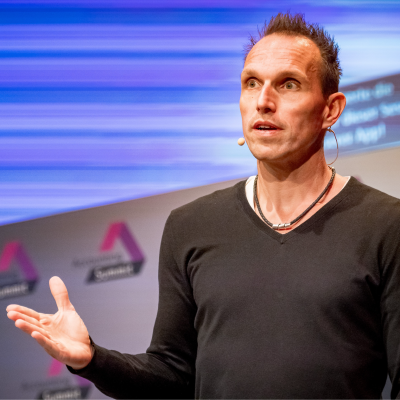
From AI Adoption to Leadership Transformation: Was Finance Leaders jetzt selbst verändern müssen
Christian Brumm -
Head of Finance Operation Excellence,
Zalando
- AI verändert nicht nur Prozesse und Teams - sondern auch die Rolle der Führungskraft
- Welche Entscheidungen müssen Finance Leaders heute anders treffen?
- Mensch, Technologie und Prozess: Wie gelingt Transformation als ganzheitliches Führungsmodell?
- Von der Technologiebegeisterung zur strategischen Frage: Was soll Finance künftig überhaupt leisten?
- Welche Fähigkeiten brauchen Finance Leaders, um ihre Organisation durch kontinuierliche Transformation zu führen?
- Wie viel Veränderung muss bei der Führungskraft selbst beginnen?
9:25 - 9:55
Kosten, Cash und Close: der Business Case für KI in der Compliance- Reserviert für Thomson Reuters
Jair Sherman -
Senior Enterprise Account Executive,
Thomson Reuters
Eine Arbeitssession für Finanzverantwortliche über die Zahlen hinter dem Compliance-Wandel. Ab Januar 2027 ist die E-Rechnungspflicht Voraussetzung für Ihren Vorsteuerabzug – doch die eigentliche Geschichte beginnt jenseits der Frist. Wir hinterlegen sie mit Zahlen: heutige Kosten, das Risiko bei Fehlern und der Return durch KI in Ihren Steuer- und Meldeprozessen.
9:55 - 10:25
Big Idea Stage: AI, Talent and the Future of Finance Teams
Silvia Mettauer -
CFO and Managing Director,
Novartis Business Services
Ralph Tübben - ehemaliger Vice President Finance International, Universal Pictures Germany GmbH
Lucia Wieder - Head of group accounting and tax / Leiterin Konzernrechnungswesen und -steuern, ÖBB
Marco Rummer - Kaufmännischer Leiter / Commercial & Finance Director, Enercity
Donata Koren - CFO, Spherity GmbH
• Welche Aufgaben künftig von AI übernommen werden – und welche menschliche Expertise weiterhin entscheidend bleibt
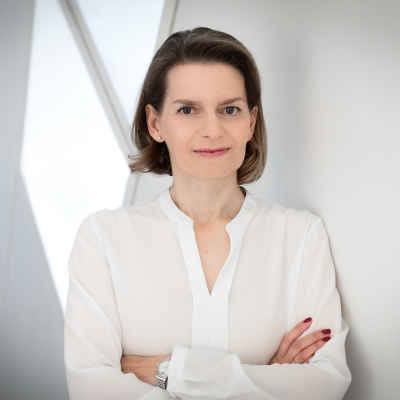
Ralph Tübben
ehemaliger Vice President Finance InternationalUniversal Pictures Germany GmbH
Lucia Wieder
Head of group accounting and tax / Leiterin Konzernrechnungswesen und -steuernÖBB
10:25 - 10:55
Reserviert für ARIS mit Kunden
10:55 - 11:00
5 Min zur SSOW-Plenum mit der Keynote von Oliver Kahn
11:00 - 11:45
Special Keynote Speaker - Interview on stage: Führen unter Druck - Was Unternehmer vom Spitzensport lernen können
Oliver Kahn -
The world’s best goalkeeper, entrepreneur and investor,
Oliver Kahn
Florian Puppe - Director | Global Business Services, EY Consulting GmbH
Im Gespräch mit einem Moderator der SSOW spricht er über mentale Stärke, entscheidende Erfolgsmomente, Entscheidungsfindung unter Druck, Resilienz und Teamarbeit sowie seine Leadership-Prinzipien als Spitzensportler und Unternehmer. Dabei zeigt er auf, welche Impulse und Strategien Unternehmer, Führungskräfte und Mitarbeiter aus dem Profisport für ihren eigenen Alltag ableiten können.
11:45 - 12:15
Kaffeepause mit Networking Möglichkeiten
12:15 - 12:45
Die E-Rechnungspflicht in Deutschland rückt näher: So vermeiden Sie kostspielige Sanktionen
Alexander Sutter -
Principal Product Manager, E-Invoicing & Live Reporting | General Manager, Avala,
Avalara
Die ab Januar 2027 geltenden Anforderungen an die B2B-E-Rechnungsstellung in Deutschland markieren einen verbindlichen operativen Stichtag - und sind weit mehr als eine reine Frage der steuerlichen Compliance. Da die Finanzbehörden strukturierte E-Rechnungen zunehmend direkt in die Transaktionsprozesse integrieren, stehen Finanzverantwortliche vor unmittelbaren Auswirkungen auf die Kontinuität der Rechnungsstellung, den Zahlungseingang und den Betrieb ihrer ERP-Systeme.
Schon kleine Schwachstellen in den Prozessen Order-to-Cash (O2C) und Procure-to-Pay (P2P) können sich schnell zu abgelehnten Rechnungen, Zahlungsverzögerungen und kostspieligen Abstimmungsproblemen zwischen Finance, Tax und IT summieren.
Die Session zeigt, wie multinationale Finanzorganisationen die Einführung der E-Rechnung in Deutschland als Ausgangspunkt nutzen können, um ein global skalierbares Betriebsmodell nach dem Prinzip „Einmal lösen, global skalieren" zu etablieren. So wird die kontinuierliche Einhaltung regulatorischer Anforderungen vom wiederkehrenden IT-Kriseneinsatz zum operativen Wettbewerbsvorteil.
- Regulatorische Vorgaben in die Praxis umsetzen: Was die E-Rechnungspflicht in Deutschland ab 2027 und die zunehmende Einführung von Continuous Transaction Controls (CTC) in Europa konkret für O2C- und P2P-Prozesse, ERP-Landschaften und Rechnungsstellungsprozesse bedeuten.
- Die größten Schwachstellen in Finanzorganisationen identifizieren: Welche oft übersehenen Risiken bei Cashflow, Rechnungsablehnungen, Lieferanten-Onboarding und Ausnahmen in den Stammdaten entstehen – und warum klassische Kreditoren- und Debitorenprozesse diese Risiken häufig nicht ausreichend abdecken.
- Die Strategie „Einmal lösen, global skalieren" umsetzen: Wie führende multinationale Finanzteams länderspezifische Insellösungen vermeiden und stattdessen eine einheitliche, skalierbare Compliance-Architektur etablieren.
Alexander Sutter
Principal Product Manager, E-Invoicing & Live Reporting | General Manager, AvalaAvalara
Roundtable 1
12:45 - 13:15 Wie Unternehmen im KI-Zeitalter Transformation neu denken müssen Manuela Teinert - Finanzspezialistin auf C-Level, Independent
Roundtable 2
12:45 - 13:15 Performance Management als Hebel für nachhaltigen Unternehmenserfolg - Vom Turnaround zur Hochleistungsorganisation Dr. Matthias Walter - Leiter Finanzen/Controlling, DB Regio AG, Ressort Straße (CFO Regio Straße), Deutsche Bahn AG
Dr. Matthias Walter
Leiter Finanzen/Controlling, DB Regio AG, Ressort Straße (CFO Regio Straße)Deutsche Bahn AG
13:15 - 14:10
Mittagessen mit Networking-Gelegenheit
14:00 - 14:15
Ein Stück Fußballgeschichte: Gewinne exklusiv von Oliver Kahn signierte Fanartikel! - im SSOW Plenum
Florian Puppe -
Director | Global Business Services,
EY Consulting GmbH
14:15 - 14:40
Finance Transformation neu gedacht: Wie wir Prozesse, Systeme und Organisation gemeinsam neu aufstellen
Daniel Höland -
Managing Director / CFO,
Dussmann Service Deutschland GmbH
• Warum Transformation vor der Systemeinführung beginnt
14:40 - 14:55
AI-Powered SG&A: Wie wir Verwaltung neu denken - ein Praxisbericht
Dr. Okko Reichwein -
Associate Partner,
Horn & Company GmbH
14:55 - 15:20
Vom Finance-Betrieb zur skalierbaren Wertschöpfung: Das Target Operating Model für die CFO-Agenda
Theresa König -
Group Director Accounting,
INIT
15:20 - 15:45
E Rechnung at Scale: Wie die Schwarz Gruppe regulatorische Vielfalt und Massendaten meistert
Melanie Lippold -
SCOS Finanzen und Rechnungswesen - Rechnungswesen International,
Schwarz Gruppe
• Regulatorische Anforderungen in >20 Ländern: Was bedeutet das operativ?
Melanie Lippold
SCOS Finanzen und Rechnungswesen - Rechnungswesen InternationalSchwarz Gruppe
15:45 - 16:10
ESG-Reporting unter Realbedingungen: Wie CFOs regulatorische Unsicherheit pragmatisch steuern
Beata David -
Leiterin ESG Reporting & Controlling,
Vaillant Group
• Regulatorik 2025/26: Was ist fix, was bleibt volatil – und was heißt das für Finance?